Todo sobre este seguro: Hogar continente
¿Es obligatorio el seguro de hogar con hipoteca?
Corredor de seguros / Preguntas de seguros / Hogar continente
En resumen
¿Cubre el seguro de hogar el moho y las humedades? Solo si vienen de un siniestro cubierto, como la fuga de una tubería. El moho por condensación, mala ventilación o falta de mantenimiento no suele estar cubierto. Si la humedad viene de la fachada o el tejado, responde el seguro de la comunidad, y si la causa un vecino, el suyo. Tratar una humedad cuesta unos 250 a 1.500 euros.
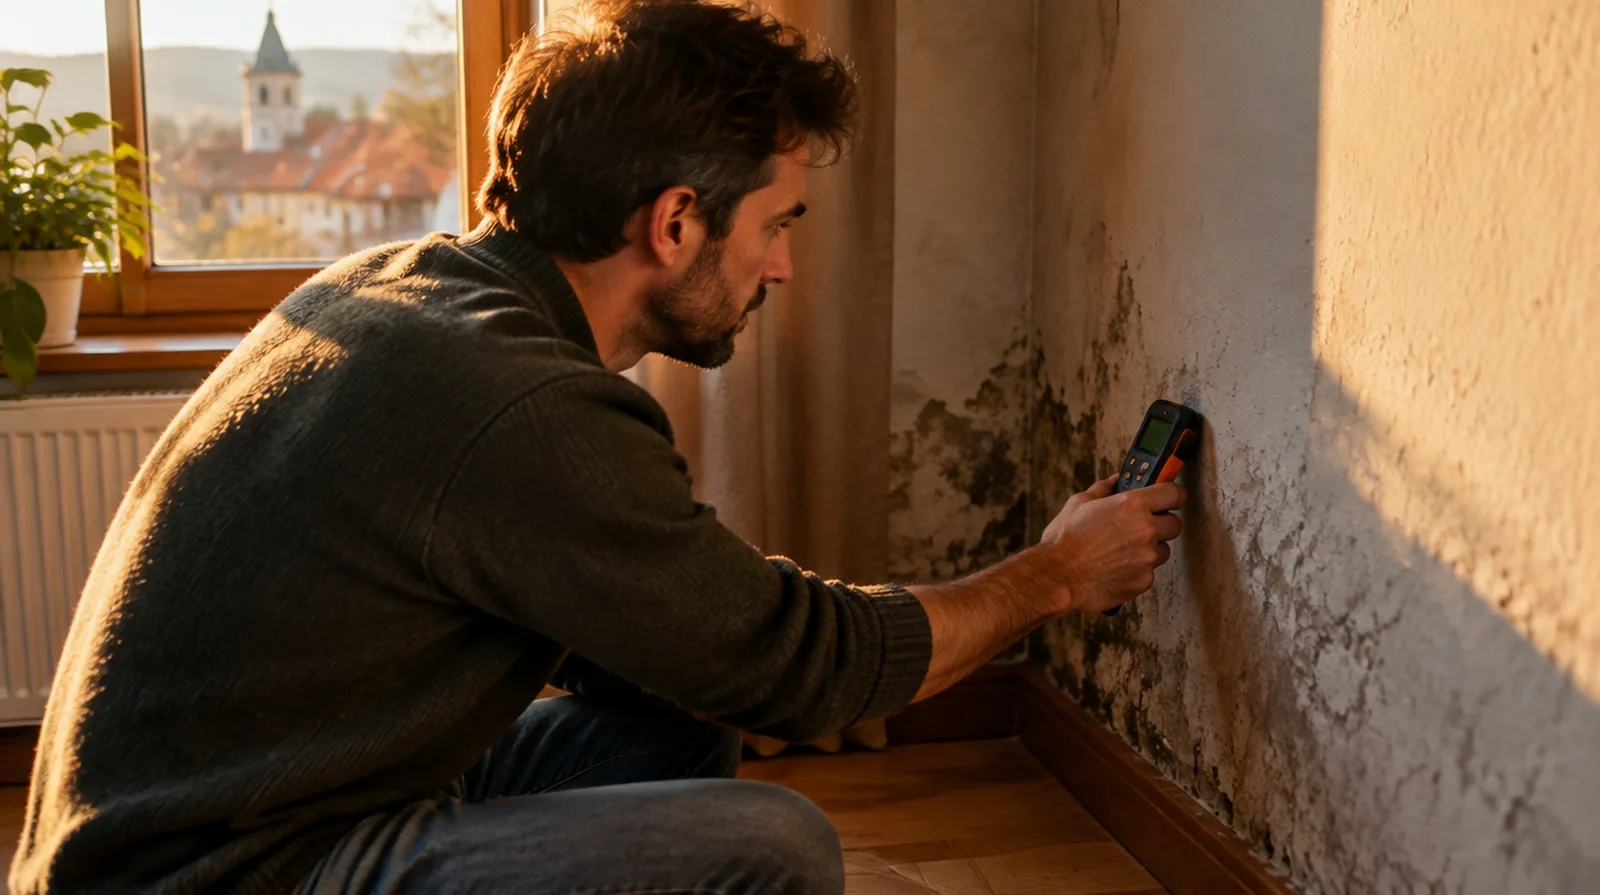
Lo que cuesta tratar humedades y detectar fugas en España, según precios publicados, 2026.
| Ejemplo | Orientación |
|---|---|
| Revisar y tratar humedades, rango | unos 250 a 1.500 euros |
| Revisar y tratar humedades, precio medio | unos 875 euros |
| Detección de fuga con equipo no invasivo | desde unos 150 euros |
| Reparación de tubería con fuga accesible | desde unos 100 euros |
| Peso de los daños por agua en el seguro de hogar 2024 | 38,2 % de los siniestros |
Valores de octubre de 2026, tomados de precios publicados.
Los importes del ejemplo son valor orientativo de la práctica.
Si su póliza cubre el moho como consecuencia de un siniestro lo dice su condicionado.
Ejemplo de cálculo
Así se compone el siniestro cuando el moho es consecuencia de daños por agua cubiertos.
| Detección de la fuga | unos 150 euros |
| Reparación de la tubería y albañilería | unos 600 euros |
| Tratamiento del moho y pintura | unos 875 euros |
| Franquicia, si la tiene | por ejemplo 150 euros |
Unos 1.600 euros que paga el seguro de hogar, descontada la franquicia, si la póliza cubre la localización y la reparación. Si el moho fuera por condensación, los pagaría usted.
El seguro de hogar no paga el moho por sí mismo, sino los daños por causas cubiertas como una fuga de agua, la rotura de una tubería o el agua que entra tras un temporal. Si una tubería empotrada pierde agua y aparece moho en la pared, el moho es consecuencia de ese siniestro y la reparación suele entrar en la garantía de daños por agua.
Lo decisivo es el origen de la humedad. Un perito, de su seguro, del edificio o de un vecino, acudirá a la vivienda para confirmar el origen del moho y quién se ocupa de la reparación.
El moho por condensación se forma sobre todo en invierno por la diferencia de temperatura entre el exterior y el interior. Las compañías no suelen cubrirla, porque suele deberse a un mal aislamiento térmico o a una mala ventilación. Entre las exclusiones habituales están también las instalaciones en mal estado y los daños por humedad o condensación.
| Origen del moho | Seguro de hogar | Quién paga si no |
|---|---|---|
| Fuga de una tubería de su vivienda | suele cubrirse como daños por agua | su propio seguro |
| Condensación por falta de ventilación | no suele cubrirse | usted mismo |
| Fachada o tejado mal impermeabilizados | seguro de la comunidad | la comunidad de propietarios |
| Fuga en el piso del vecino de arriba | seguro del vecino | el vecino, artículo 9 LPH |
| Tuberías viejas sin mantenimiento | no suele cubrirse | el propietario |
En una vivienda alquilada, el arrendador debe hacer las reparaciones necesarias para conservarla en condiciones de habitabilidad, salvo que el deterioro sea imputable al inquilino (artículo 21 de la Ley de Arrendamientos Urbanos). Un moho por una fuga o una fachada defectuosa es, por tanto, cosa del propietario.
El inquilino debe avisar cuanto antes de la necesidad de reparar. Las pequeñas reparaciones por el desgaste del uso ordinario son de su cargo, y si el moho se debe a que nunca ventila, el propietario puede reclamarle el daño.
Comunique el siniestro dentro de los siete días desde que lo conozca (artículo 16 de la Ley 50/1980) y use los medios a su alcance para aminorar las consecuencias (artículo 17). Si deja que la humedad avance durante meses, la aseguradora puede reducir la indemnización por el moho que se forma por esa demora.
Los daños por agua son la causa del 38,2 % de los siniestros de hogar en España. Una fuga detectada a tiempo evita que el moho se extienda por paredes y muebles.
Preguntas y respuestas
Normalmente no, porque se debe a aislamiento o ventilación y no a un accidente.
El vecino responde de los daños por su descuido, normalmente a través de su seguro.
La comunidad de propietarios, a través de su seguro.
El propietario, si no lo ha causado el inquilino.
Las pequeñas reparaciones de uso ordinario son del inquilino.
Entre unos 250 y 1.500 euros, con una media de unos 875 euros.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Hogar continente
¿Es obligatorio el seguro de hogar con hipoteca?
¿Cubre el seguro de hogar los daños por agua en el continente?
Sí. Los daños por agua son una cobertura básica del seguro de hogar y la causa del 38,2 % de …
¿Cubre el seguro de hogar las filtraciones por juntas de silicona de la ducha?
¿Cubre el seguro de hogar las filtraciones por juntas de silicona de la ducha? A menudo no. M …
¿Qué cubre el seguro de continente de su vivienda?
El continente paga la reparación o reconstrucción de la vivienda tras incendio, explosión, da …
¿Cómo se asegura un piso en una comunidad de propietarios?
Con dos seguros que se complementan. La comunidad de propietarios asegura los elementos comun …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?