Todo sobre este seguro: Hogar contenido
¿Necesito un seguro de hogar de contenido si vivo de alquiler?
Corredor de seguros / Preguntas de seguros / Hogar contenido
En resumen
Normalmente no. El seguro de hogar cubre el robo dentro de la vivienda y, en muchas pólizas, el atraco fuera de casa, con límites de unos 300 a 2.500 euros. El robo de objetos dentro del coche solo queda cubierto si lo ha contratado de forma expresa. El seguro del coche paga los daños del vehículo, pero los objetos personales solo con una cobertura específica.
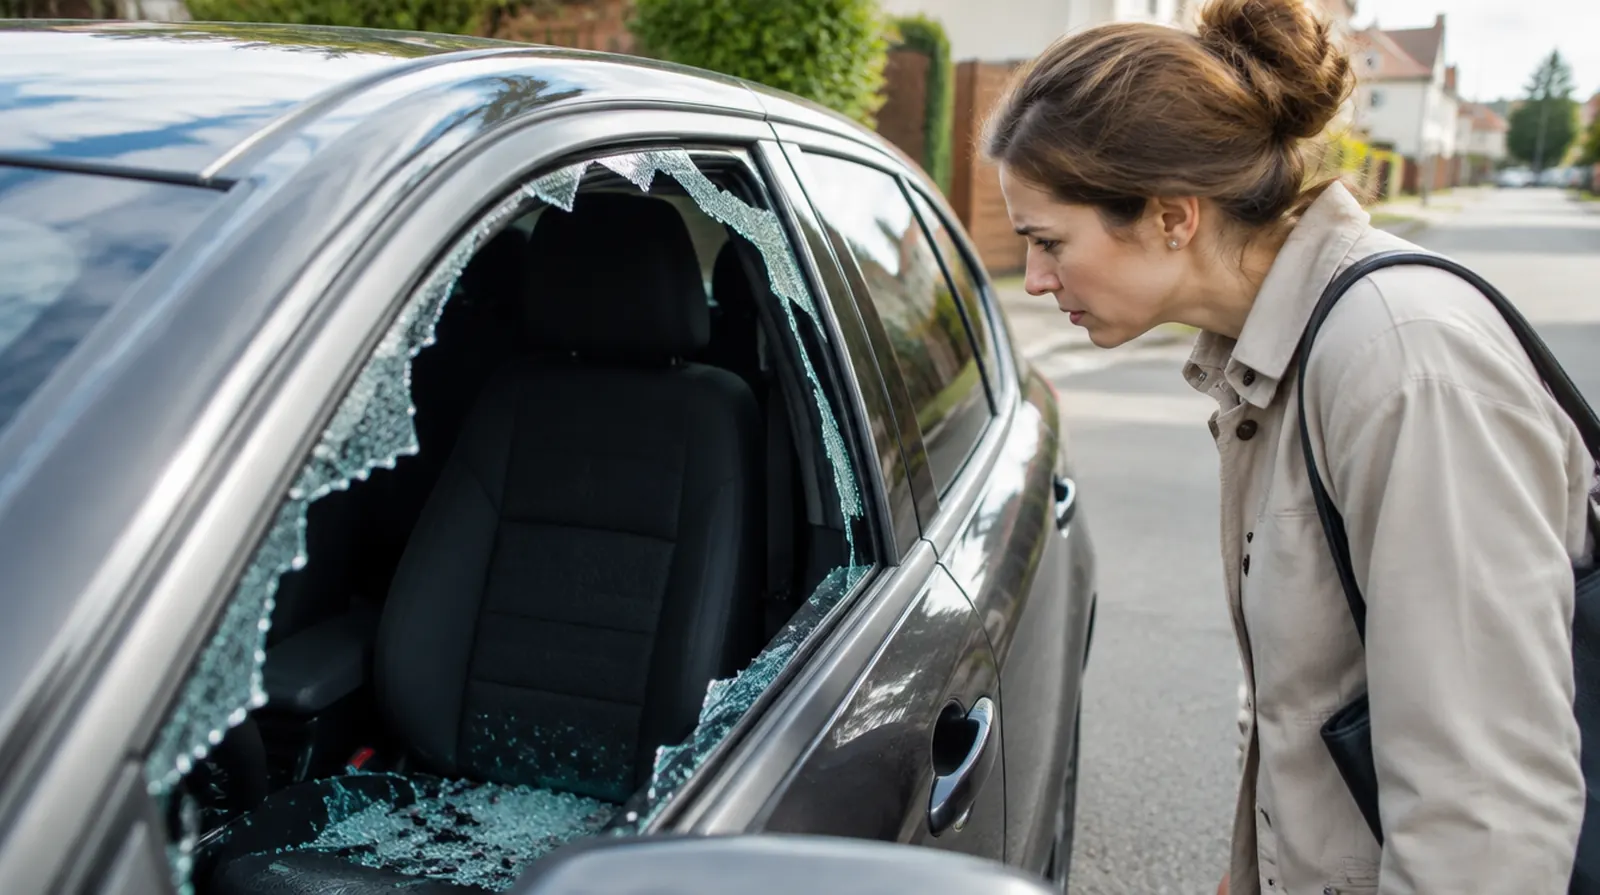
No hay un precio fijo por esta cobertura. Lo decisivo es cuánto paga. Límites publicados en condiciones y guías del mercado español.
| Ejemplo | Orientación |
|---|---|
| Seguro de hogar sin cobertura de robo en el vehículo | 0 euros por objetos robados del coche |
| Atraco fuera de casa, modalidad básica | unos 300 a 600 euros |
| Atraco fuera de casa, modalidades amplias | unos 1.500 a 2.500 euros |
| Robo ampliado opcional fuera de la vivienda en la UE | hasta 2.000 euros |
| Póliza de coche con equipajes y objetos personales, caso publicado | hasta 500 euros por siniestro, con daños en el vehículo |
Datos a octubre de 2026, de condiciones y guías publicadas.
El ejemplo de cálculo es un valor orientativo de la práctica de ofertas.
Lo que cuenta son las condiciones de su póliza.
Ejemplo de cálculo
Una familia de vacaciones deja el equipaje en el maletero mientras come. Al volver, la cerradura está forzada. Tiene seguro de hogar con atraco fuera de casa hasta 1.500 euros y seguro de coche con robo, sin cobertura de objetos personales.
| Ropa, maletas y una tableta | 1.400 euros |
| Seguro de hogar | 0 euros, no fue un atraco a la familia |
| Seguro del coche, cerradura dañada | cubierta según la póliza |
| Seguro del coche, objetos del maletero | 0 euros, sin cobertura contratada |
La familia asume los 1.400 euros. Con una cobertura de objetos personales de 500 euros en la póliza del coche habría recuperado 500 euros.
El seguro de hogar protege el contenido de la vivienda asegurada. Fuera de ella, muchas pólizas solo responden por el atraco, es decir, cuando alguien le quita sus cosas con violencia o intimidación. El coche aparcado no es su vivienda, y forzar una puerta para llevarse una mochila no es un atraco a usted.
Por eso los objetos que deja en el maletero o en el asiento quedan normalmente sin cobertura en el seguro de hogar, salvo que la póliza incluya de forma expresa el robo en el interior del vehículo. Pocas modalidades lo ofrecen, así que conviene leer las condiciones particulares antes de cargar el coche para las vacaciones.
| Situación | ¿Lo cubre el seguro de hogar? |
|---|---|
| Le rompen la ventanilla y se llevan el bolso del asiento | normalmente no, salvo cobertura contratada |
| Le arrancan el bolso en la calle con violencia | sí, como atraco, hasta el límite de la póliza |
| Fuerzan el maletero en un parking de la costa | normalmente no por el hogar; quizá por el seguro del coche si lo contrató |
| Roban en su vivienda con fuerza en la puerta | sí, es el caso típico de robo |
| Desaparece el móvil de una terraza sin violencia | no, es hurto |
Si su póliza de coche incluye robo, suele cubrir los daños al vehículo por el intento de robo, sus piezas de serie y los accesorios que haya declarado e instalado de forma permanente, como la radio. Los objetos personales, como el portátil o el móvil, quedan fuera.
Algunas pólizas de coche ofrecen una cobertura de equipajes y objetos personales. En un caso publicado por una asociación de consumidores, la póliza pagaba hasta 500 euros por siniestro y solo si el robo dejaba daños en el vehículo. Fuera de esas condiciones, el contenido del coche no está asegurado por ninguna de las dos pólizas.
Según el artículo 16 de la Ley 50/1980 de Contrato de Seguro, debe comunicar el siniestro a la aseguradora en un plazo máximo de siete días desde que lo conoce, salvo que la póliza fije uno mayor. No lo deje para la vuelta de las vacaciones.
El artículo 18 obliga a la aseguradora a pagar la indemnización al terminar las comprobaciones y, en todo caso, a abonar dentro de los cuarenta días desde que recibe la declaración del siniestro el importe mínimo que pueda deber.
Si viaja a menudo con el coche cargado, por ejemplo con material deportivo, herramientas o el equipaje de las vacaciones, pregunte por una cobertura de objetos en el vehículo, en la póliza del coche o como ampliación del hogar. Compare el límite con lo que lleva realmente.
Si casi nunca deja nada en el coche, no la necesita. Para cámaras o instrumentos caros que viajan en el maletero, los límites de unos cientos de euros se quedan cortos; ahí encaja mejor un seguro específico para esos objetos.
Preguntas y respuestas
Normalmente no.
Solo si su póliza incluye de forma expresa el robo en el interior del vehículo.
Entonces es un atraco a usted, y muchas pólizas de hogar lo cubren fuera de casa hasta su límite.
Si tiene cobertura de robo o de lunas, suele pagar los daños del vehículo.
Los objetos del interior quedan aparte.
Ayudan mucho.
Si no las tiene, sirven fotos, extractos bancarios o justificantes de compra.
Algunas aseguradoras ofrecen robo ampliado fuera de casa o una cobertura de objetos en el coche.
Compare el límite con lo que suele llevar.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Hogar contenido
¿Necesito un seguro de hogar de contenido si vivo de alquiler?
¿Cubre el seguro de hogar sus cosas fuera de casa?
Solo en parte. El seguro de hogar protege sobre todo lo que está dentro de la vivienda asegur …
Robo o hurto en casa: ¿qué cubre el seguro de hogar?
El seguro de hogar cubre el robo en casa, es decir, con fuerza en las cosas o violencia, hast …
¿Cubre el seguro de hogar mi teléfono móvil?
Solo en parte. El seguro de hogar suele cubrir el móvil si se lo roban en su vivienda, si se …
¿Cubre el seguro de hogar un descuido grave del asegurado?
En principio sí. El artículo 19 de la Ley 50/1980 solo libera al asegurador si el siniestro s …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?